Sexta-feira, fim do expediente. Você faz um Pix de R$ 50 para a conta da bet "só pra se divertir". No sábado, mais R$ 30. No domingo, uma recarga de R$ 100 para recuperar o que ficou pelo caminho. Quando o mês fecha, a conta do cartão chega e você não sabe dizer quanto, no total, saiu do seu bolso.
Essa situação é comum, e a falta de um número claro é justamente o problema. Neste artigo, você vai montar no Excel uma planilha simples para descobrir o custo real das apostas no seu orçamento, com fórmulas que qualquer pessoa consegue copiar e adaptar.
O que está em jogo no debate sobre bets e o seu orçamento?
As apostas online entraram de vez na conversa sobre dinheiro das famílias. Em 2 de novembro de 2026, manchetes do Poder360, do BossaNews Brasil e do Portal Tela apontavam as bets entre os temas que o Congresso deveria discutir e votar até dezembro, ao lado de Orçamento e segurança.
Outras matérias da mesma semana tratam do efeito dessas medidas sobre o consumo. Há, por exemplo, uma reportagem que menciona um economista da UFSJ falando sobre possíveis impactos de uma proibição no orçamento familiar. Há também uma hipótese de que os atacarejos seriam beneficiados caso as bets acabassem, e uma posição de senadores de que restringir as apostas favorece o consumo das famílias.
Vale ser honesto sobre o que isso significa: as fontes que consultamos trazem só os títulos, sem números, e parte delas expressa posição política ou hipótese de setor. Não dá para dizer, a partir delas, quanto o brasileiro gasta com apostas nem o que vai acontecer com as regras.
E tudo bem, porque a pergunta que importa para você é outra: quanto as apostas custam para o seu orçamento, hoje? Essa resposta não depende de Brasília. Depende de registrar o que entra e o que sai.
Por que o "custo real" é diferente do que você imagina?
Quem aposta costuma guardar na memória os ganhos e esquecer os depósitos. Um saque de R$ 200 numa noite boa fica registrado como vitória, mas os R$ 500 depositados nas três semanas anteriores somem da lembrança.
O custo real tem pelo menos três camadas:
- Resultado líquido: tudo o que você depositou menos tudo o que sacou no período.
- Custos indiretos: tarifas de transferência, juros do cartão ou do cheque especial usados para recarregar a conta, quando existirem.
- Custo de oportunidade: quanto aquele dinheiro renderia se estivesse guardado ou quitando uma dívida.
A planilha abaixo cobre as três. Os valores usados nos exemplos são ilustrativos, inventados só para mostrar a lógica. Troque pelos seus.
Como montar a aba de lançamentos em 5 colunas
Abra uma pasta nova no Excel e renomeie a primeira aba para Lancamentos (sem acento, para facilitar as fórmulas). Na linha 1, crie estes cabeçalhos:
- A: Data (formato de data, como 05/11/2026).
- B: Plataforma (nome da bet ou do aplicativo).
- C: Tipo (apenas duas opções: Depósito ou Saque).
- D: Valor (em reais, sempre positivo).
- E: Origem do dinheiro (salário, cartão, empréstimo, reserva, etc.).
Na coluna C, use a validação de dados (guia Dados > Validação de Dados > Lista) com os termos "Depósito" e "Saque". Isso evita erros de digitação que quebram as fórmulas depois. A coluna E parece detalhe, mas é ela que mostra se você está apostando com dinheiro que sobrou ou com dinheiro que faltava.
Registre cada movimentação no mesmo dia. Se você esperar o fim do mês, vai esquecer metade dos Pix. O extrato do banco e o histórico da própria plataforma ajudam a completar o que ficou de fora.
Quais fórmulas mostram o custo real?
Crie uma segunda aba chamada Resumo. Nela, você vai usar poucas fórmulas, todas com a sintaxe do Excel em português (ponto e vírgula entre os argumentos).
Total depositado e total sacado
Na célula B2, para somar os depósitos:
=SOMASE(Lancamentos!C:C;"Depósito";Lancamentos!D:D)
Na célula B3, para somar os saques:
=SOMASE(Lancamentos!C:C;"Saque";Lancamentos!D:D)
Resultado líquido
Na célula B4, a conta que realmente importa:
=B3-B2
Se o número for negativo, esse é o valor que saiu do seu bolso. Se for positivo, ótimo, mas continue registrando: um mês isolado não diz muito.
Filtro por mês
Para olhar só um mês, use SOMASES com datas. Exemplo para novembro de 2026, depósitos:
=SOMASES(Lancamentos!D:D;Lancamentos!C:C;"Depósito";Lancamentos!A:A;">="&DATA(2026;11;1);Lancamentos!A:A;"<"&DATA(2026;12;1))
Repita a fórmula trocando "Depósito" por "Saque" e, se quiser, monte uma linha por mês. Com 12 linhas, você enxerga a tendência do ano inteiro.
Peso na renda
Em uma célula, digite sua renda líquida mensal (por exemplo, B6 = 3.000). Depois calcule:
=-B4/B6
Formate como porcentagem. Esse índice mostra quanto da sua renda do mês foi consumido pelas apostas, o que costuma ser mais revelador do que o valor em reais.
Exemplo ilustrativo
Veja um mês fictício, só para fixar a lógica:
| Item | Valor (exemplo) |
|---|---|
| Total depositado no mês | R$ 300,00 |
| Total sacado no mês | R$ 120,00 |
| Resultado líquido | -R$ 180,00 |
| Renda líquida mensal | R$ 3.000,00 |
| Peso na renda | 6% |
| Projeção em 12 meses (sem juros) | -R$ 2.160,00 |
Note que o resultado do mês parece pequeno, e a projeção anual já assusta mais. Uma fórmula simples, como =B4*12, faz essa conta.
E o custo de oportunidade: quanto esse dinheiro renderia?
Aqui entra a matemática financeira. O dinheiro que vai para a aposta deixa de render em outro lugar. Para estimar isso, use a função VF (valor futuro).
Suponha, só como hipótese, que você investiria os R$ 180 mensais do exemplo numa aplicação que paga 0,8% ao mês. A fórmula fica:
=VF(0,008;12;-180)
O resultado seria algo perto de R$ 2.250 ao fim de 12 meses, contra os R$ 2.160 que você simplesmente deixou de ter. A diferença é pequena no começo, mas cresce com o tempo. A taxa de 0,8% é apenas um número de exemplo: use a rentabilidade real da aplicação que você tem ou considera.
Se você tem dívidas no cartão ou no cheque especial, o raciocínio é ainda mais forte, porque os juros dessas dívidas costumam ser bem maiores do que o rendimento de qualquer aplicação conservadora. Nesse caso, o custo de oportunidade é o que você deixou de economizar em juros. Para decidir entre guardar e quitar, vale ler também o artigo sobre renda fixa ou quitar dívidas: como decidir com a Selic em mente.
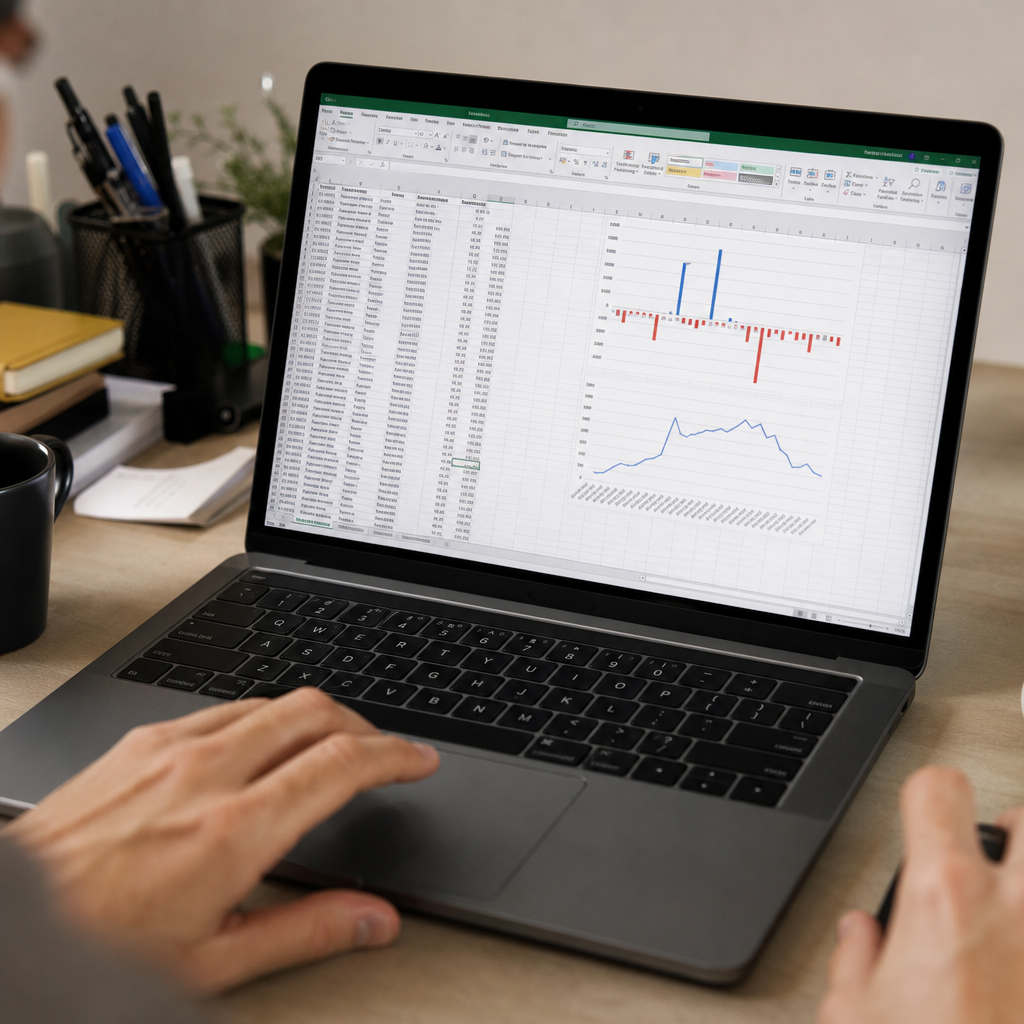
Para ver a projeção mês a mês, crie uma pequena tabela com a coluna "Mês" de 1 a 12 e use =VF(taxa;mês;-valor_mensal) em cada linha. Depois, insira um gráfico de linhas. Visualizar a curva ajuda muito mais do que olhar uma fórmula.
Como transformar a planilha em decisão?
Planilha sem decisão é só um diário. Depois de duas ou três semanas de registros, faça estas perguntas:
- O resultado líquido está dentro do que eu aceitaria perder por mês, sem mexer em contas essenciais?
- A coluna "Origem do dinheiro" mostra cartão, empréstimo ou reserva? Se sim, é um sinal de alerta.
- O número de depósitos por semana está subindo?
- Se esse valor fosse para uma meta (reserva, curso, quitação), em quanto tempo ela seria atingida?
Uma prática útil é definir um teto mensal numa célula e criar um alerta com formatação condicional: se o total depositado passar do limite, a célula fica vermelha. É um freio visual, sem nenhum sermão.
Dois cuidados. Primeiro, a planilha mede dinheiro, não mede o que você sente. Se você perceber que aposta para recuperar perdas, esconde os valores de quem mora com você ou sente dificuldade de parar, vale buscar ajuda profissional, como a rede de atenção psicossocial do SUS (CAPS) ou um psicólogo. Segundo, esta é uma orientação prática de controle financeiro, não um julgamento sobre quem aposta.
E o debate no Congresso? Seja qual for o desfecho, ter o histórico organizado vale. Se as regras mudarem, você terá um retrato fiel do que gastava. Se não mudarem, continuará tendo um instrumento de controle. Para quem já usa Excel para outras partes da vida financeira, a lógica é a mesma do artigo sobre como planejar as férias na CLT no Excel: registrar, calcular e projetar.
Quer ir além das fórmulas básicas?
SOMASE, SOMASES e VF resolvem bem o começo. Quando você quiser comparar aplicações, calcular parcelas, simular financiamentos ou entender de verdade como os juros compostos trabalham a favor ou contra você, vale estudar com método.
É esse o foco do Curso de Matemática Financeira com Excel da Leivra, com 80 horas de conteúdo. Além de organizar o orçamento pessoal, essa habilidade pesa na carreira: quem sabe trabalhar números em planilhas se destaca em áreas administrativas, financeiras e comerciais.
Seu próximo passo: 15 minutos hoje
Não espere o próximo mês para começar. Abra o Excel agora, crie a aba Lancamentos com as cinco colunas e registre o que você lembra dos últimos 30 dias, conferindo no extrato do banco e no histórico da plataforma.
Depois, monte as três fórmulas da aba Resumo e olhe o resultado líquido sem pressa. Esse número é seu ponto de partida, e qualquer decisão sobre o que fazer com ele fica muito mais fácil quando você sabe quanto custou.
Fontes e Referências Consultadas
Este artigo foi elaborado com base em dados oficiais e estudos de mercado verificados pela equipe editorial:
- Segurança, bets e Orçamento: veja o que Congresso deve votar até dezembro — Portal Tela (2026)
- Governo prioriza tarifa zero, segurança, apostas e Orçamento no Congresso — BossaNews Brasil (2026)
- Governo prioriza tarifa zero, segurança, bets e orçamento no Congresso — Poder360 (2026)
- Economista da UFSJ aponta possíveis impactos da proibição das bets no orçamento familiar — Emboabas (2026)
- Atacarejos podem ser os principais beneficiados pelo fim das bets — SA+ Ecossistema de Varejo (2026)
- Restrição às bets favorece consumo das famílias e fortalece a economia, indicam senadores — PT no Senado (2026) Oficial / Governamental
- Saída das bets do orçamento familiar impulsiona vendas de supermercados e itens essenciais — Money Report (2026)
- Brasileiros gastavam dinheiro em apostas e deixavam menos espaço no orçamento para a comida, mas levantamento aponta mudança após decisão sobre as bets — Tribuna de Minas (2026)
Newsletter
Receba os novos artigos por e-mail
Um resumo semanal com o que há de novo sobre carreira, mercado de trabalho e qualificação. Sem spam.